Parar de contribuir para o INSS não significa necessariamente perder a proteção previdenciária imediatamente.
Em determinadas situações, a pessoa continua mantendo a chamada qualidade de segurado mesmo sem fazer novas contribuições. Esse intervalo é conhecido como período de graça.
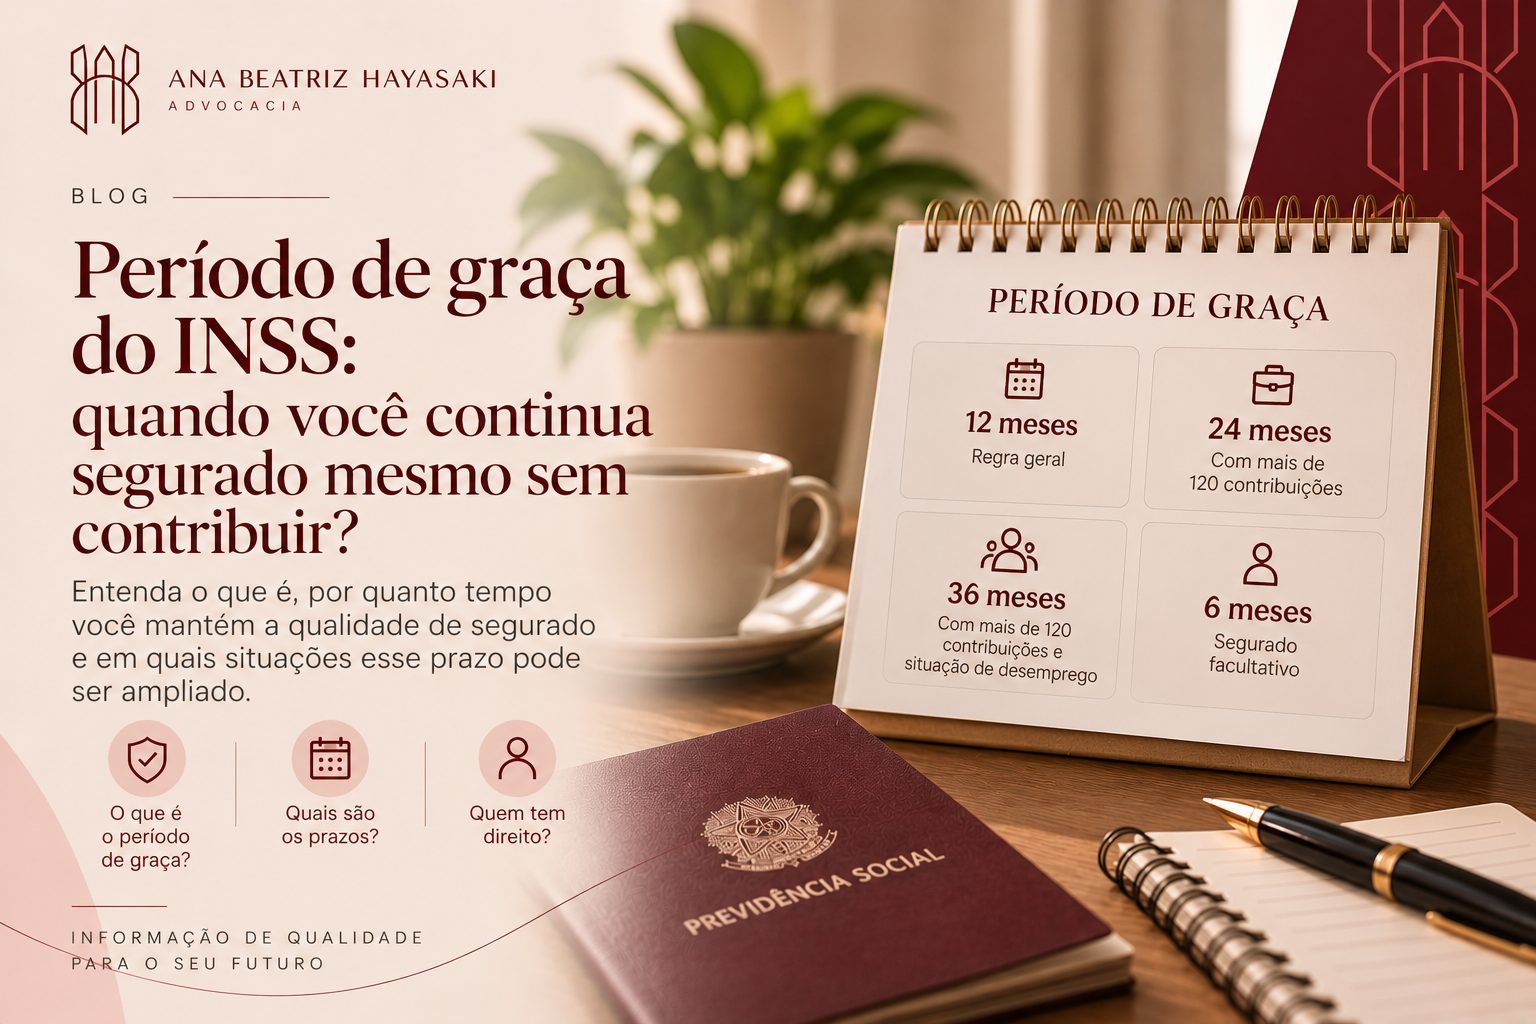
Dependendo da situação, essa proteção pode permanecer por 3, 6, 12, 24 ou até 36 meses. Em outras hipóteses previstas em lei, a manutenção da qualidade de segurado segue regras próprias.
Mas atenção: isso não significa que toda pessoa que deixa de contribuir tenha automaticamente 36 meses de cobertura.
Vamos entender como funciona.
O que é período de graça do INSS?
O período de graça é o tempo em que a pessoa mantém a qualidade de segurado mesmo sem realizar contribuições ao Regime Geral de Previdência Social.
A regra está prevista no art. 15 da Lei nº 8.213/1991. Durante esse período, a legislação preserva os direitos inerentes à qualidade de segurado, embora cada benefício continue sujeito aos seus próprios requisitos.
Na prática, isso é importante porque alguns benefícios previdenciários dependem da existência dessa qualidade no momento juridicamente relevante.
Imagine alguém que trabalhou com carteira assinada e depois perdeu o emprego. O simples encerramento do contrato não significa, necessariamente, que essa pessoa ficará sem proteção previdenciária no dia seguinte.
Ela pode permanecer segurada durante o período previsto em lei.
Quanto tempo dura o período de graça?
Não existe um único prazo para todas as pessoas.
Para o segurado que deixa de exercer atividade remunerada abrangida pela Previdência Social ou fica suspenso ou licenciado sem remuneração, a regra básica prevista na Lei nº 8.213/1991 é de até 12 meses após a cessação das contribuições.
Esse período pode ser ampliado em determinadas situações.
Quando o período de graça pode chegar a 24 meses?
O prazo pode chegar a 24 meses quando o segurado tiver mais de 120 contribuições mensais sem uma interrupção que tenha provocado a perda da qualidade de segurado.
Um detalhe faz diferença: a legislação fala em mais de 120 contribuições mensais, e não simplesmente “120 contribuições”.
Por isso, o histórico contributivo precisa ser observado antes de concluir que a pessoa possui essa extensão.
Quando o período de graça pode chegar a 36 meses?
Também existe a possibilidade de acrescentar mais 12 meses quando estiver caracterizada a situação de desemprego, observados os requisitos para essa prorrogação.
Com a combinação das duas extensões — histórico superior a 120 contribuições sem perda da qualidade e a situação de desemprego — o período pode chegar a 36 meses.
A orientação administrativa do INSS menciona, entre as formas de comprovação, o recebimento do seguro-desemprego ou o registro no órgão próprio de emprego. Existem ainda situações em que a comprovação do desemprego exige análise específica, razão pela qual não é recomendável presumir os 36 meses apenas porque a pessoa deixou de trabalhar.
O segurado facultativo também tem período de graça?
Sim, mas a regra é diferente.
O segurado facultativo — aquele que contribui voluntariamente sem exercer atividade que o enquadre como segurado obrigatório — mantém, em regra, a qualidade de segurado por até 6 meses após cessar as contribuições.
Essa diferença é muito importante.
Não é correto aplicar automaticamente ao segurado facultativo o prazo básico de 12 meses utilizado em outras situações.
Existem outros prazos de período de graça?
Sim. A Lei nº 8.213/1991 contempla outras hipóteses específicas.
Entre elas estão situações relacionadas à segregação compulsória, ao segurado detido ou recluso após o livramento e ao segurado incorporado às Forças Armadas para prestar serviço militar.
O INSS resume atualmente esses prazos da seguinte forma: 12 meses após cessar a segregação compulsória; 12 meses após o livramento; e 3 meses após o licenciamento do serviço militar.
Essas hipóteses são menos frequentes, mas mostram por que não existe uma resposta única para a pergunta “quanto tempo dura o período de graça?”.
Quem está recebendo benefício mantém a qualidade de segurado?
A legislação também prevê manutenção da qualidade de segurado para quem está em gozo de benefício previdenciário, com exceção do auxílio-acidente.
As normas administrativas detalham situações relacionadas à cessação de benefícios e à contagem posterior do período de graça. Por isso, quando o histórico envolve benefício por incapacidade, salário-maternidade ou situações semelhantes, a data de cessação do benefício pode ser relevante para definir a manutenção da qualidade de segurado.
Como saber se ainda estou no período de graça?
Aqui está uma das partes mais importantes: não basta contar 12 meses a partir do último pagamento que aparece no CNIS.
Para verificar corretamente a manutenção da qualidade de segurado, pode ser necessário identificar:
- qual era a sua categoria previdenciária;
- quando ocorreu a cessação da atividade ou das contribuições;
- se havia mais de 120 contribuições sem perda anterior da qualidade;
- se existe hipótese de prorrogação pela situação de desemprego;
- se houve recebimento ou cessação de benefício;
- se ocorreu nova filiação ou contribuição durante esse intervalo.
A regulamentação administrativa também possui regras específicas para determinar o início e o término desses prazos. A Portaria DIRBEN/INSS nº 991/2022, por exemplo, estabelece que o início do prazo de manutenção da qualidade é contado a partir do mês seguinte ao das ocorrências previstas na norma.
Por isso, calcular a data exata da perda da qualidade de segurado exige mais cuidado do que simplesmente acrescentar 6, 12, 24 ou 36 meses à última contribuição.
O CNIS é um ponto de partida para reconstruir o histórico contributivo. Se você ainda não possui o documento, veja como baixar o CNIS pelo Meu INSS.
O período de graça conta como tempo de contribuição?
Essa é uma confusão comum.
Manter a qualidade de segurado durante o período de graça não significa, por si só, que os meses sem recolhimento sejam automaticamente contabilizados como tempo de contribuição ou carência.
São conceitos diferentes.
O período de graça trata da manutenção da qualidade de segurado. Já a carência e o tempo de contribuição seguem critérios próprios.
Essa distinção é importante justamente porque uma pessoa pode continuar protegida previdenciariamente durante determinado período mesmo sem estar realizando novas contribuições.
No artigo “Carência, tempo de contribuição e qualidade de segurado: qual a diferença?”, explicamos separadamente esses três conceitos.
Por que a qualidade de segurado é tão importante?
Porque diversos benefícios previdenciários possuem requisitos relacionados à qualidade de segurado.
Durante o período de graça, a pessoa conserva os direitos inerentes a essa condição. Isso pode ser relevante, por exemplo, diante de eventos como incapacidade para o trabalho ou morte, desde que os demais requisitos legais do benefício também estejam preenchidos.
Por isso, dizer que alguém está no período de graça não equivale a afirmar automaticamente que terá direito a determinado benefício.
O benefício pretendido precisa ser analisado de acordo com seus próprios requisitos.
O que acontece quando termina o período de graça?
Encerrado o período legal e atingido o momento previsto pela legislação para a perda dessa condição, a pessoa pode perder a qualidade de segurado.
A própria Lei nº 8.213/1991 estabelece que a perda não ocorre simplesmente no último dia dos 12, 24 ou 36 meses. O art. 15, § 4º, relaciona o momento da perda ao término do prazo para recolhimento da contribuição referente ao mês imediatamente posterior ao fim do período de manutenção.
Essa regra é mais um motivo para evitar cálculos simplificados da data de perda da qualidade de segurado.
Se eu perder a qualidade de segurado, perco todas as contribuições anteriores?
Não.
Perder a qualidade de segurado não significa apagar todo o histórico de contribuições.
Os efeitos da perda dependem do benefício analisado.
A Lei nº 8.213/1991 prevê, por exemplo, regras específicas para o aproveitamento das contribuições anteriores na carência de determinados benefícios depois de uma nova filiação. Também estabelece que a perda da qualidade não prejudica o direito à aposentadoria quando todos os requisitos já haviam sido preenchidos enquanto vigorava a legislação aplicável.
Portanto, frases como “perdeu a qualidade de segurado e perdeu tudo o que contribuiu” são incorretas.
Vale a pena continuar contribuindo mesmo durante o período de graça?
O período de graça existe justamente para preservar a proteção previdenciária em determinadas situações de interrupção das contribuições.
Isso não significa, porém, que permanecer sem contribuir produza os mesmos efeitos de continuar recolhendo.
A decisão sobre contribuir ou não — e em qual categoria — depende da situação concreta da pessoa. Quem deixou de exercer atividade remunerada pode, quando preenchidos os requisitos legais, avaliar a contribuição como segurado facultativo.
É importante ter cuidado com recolhimentos feitos sem verificar previamente o enquadramento previdenciário adequado, especialmente porque a categoria e a forma de contribuição podem produzir consequências diferentes.
O que você precisa guardar sobre o período de graça
O período de graça permite que uma pessoa continue mantendo a qualidade de segurado do INSS mesmo durante determinado tempo sem contribuir.
O prazo, porém, não é igual para todos.
Em algumas situações, a regra básica é de até 12 meses e pode alcançar 24 ou 36 meses quando preenchidos os requisitos legais. Para o segurado facultativo, em regra, o período é de até 6 meses. Existem ainda outras hipóteses específicas previstas na legislação.
Por isso, se você parou de contribuir, não presuma que perdeu a proteção imediatamente — mas também não presuma que possui automaticamente 36 meses de período de graça.
A resposta depende da sua categoria, do histórico de contribuições e dos acontecimentos posteriores à interrupção.
Quando a resposta depende de períodos contributivos anteriores, desemprego, benefícios recebidos ou diferentes categorias de filiação, pode ser necessário reconstruir o histórico previdenciário para identificar corretamente o período de manutenção da qualidade de segurado.
Uma análise individualizada permite verificar essas circunstâncias e relacioná-las ao benefício previdenciário que está sendo considerado.
Conheça o planejamento previdenciário →